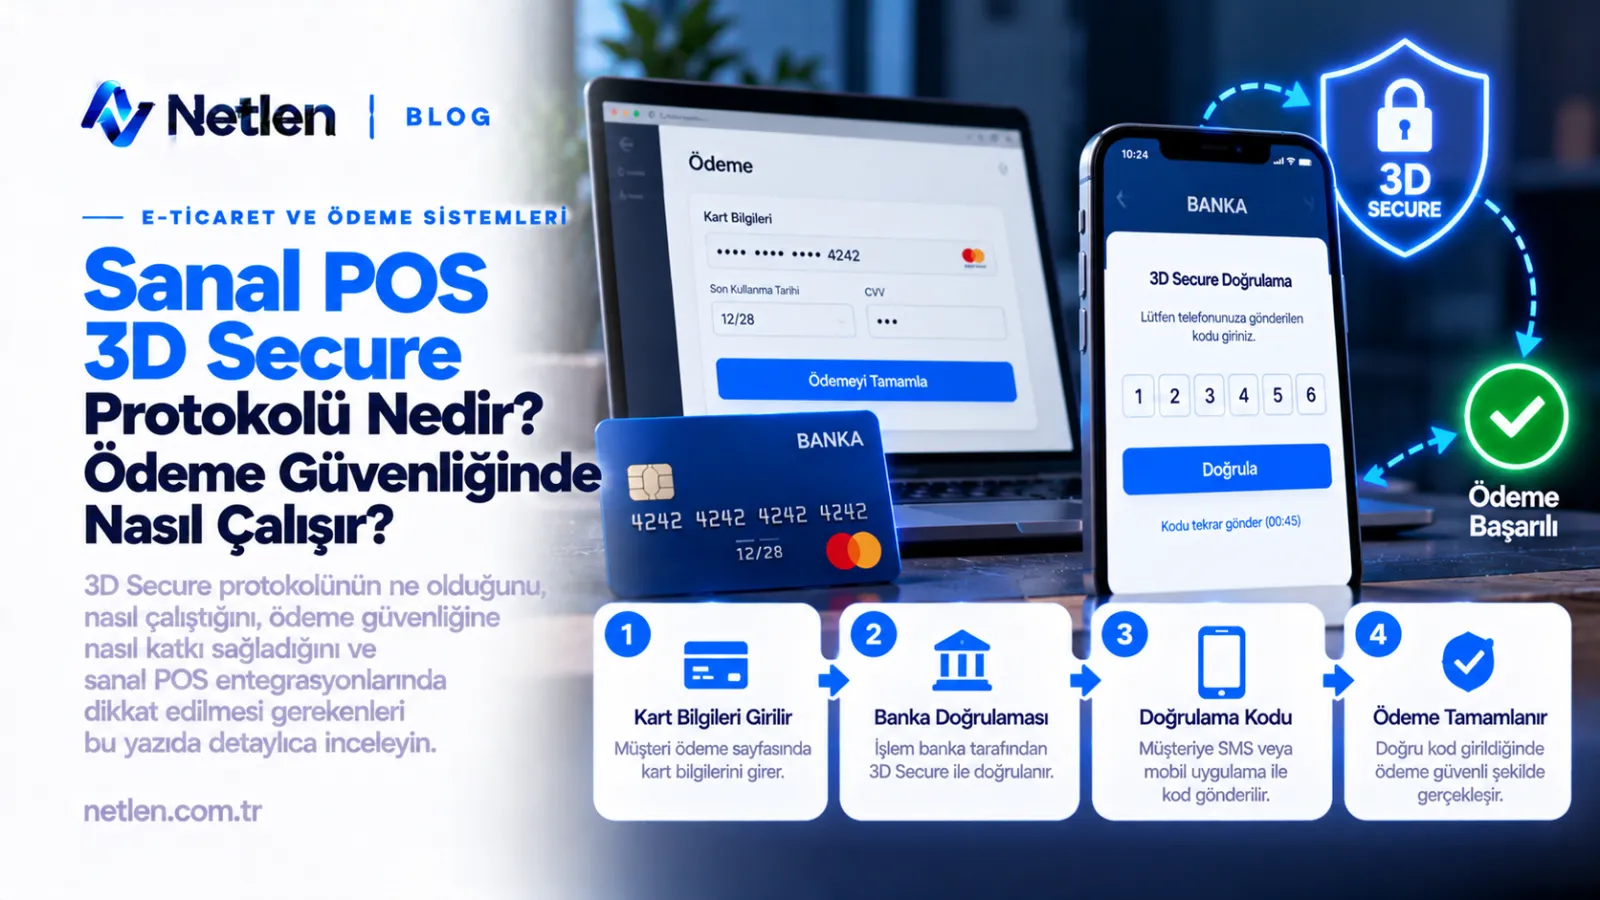
Sanal POS 3D Secure Protokolü Nedir? Ödeme Güvenliğinde Nasıl Çalışır?
3D Secure protokolünün kart sahibini nasıl doğruladığını, sanal POS ile ilişkisini ve ödeme akışını adım adım öğrenin. Güvenli tahsilat için okuyun.
Netlen
Kart bilgileri doğru girilse bile ödemeyi yapanın gerçekten kart sahibi olduğunu nasıl anlarsınız? Sanal POS 3D Secure protokolü, bu soruya ödeme sırasında ek bir doğrulama adımıyla yanıt verir. Hem e-ticaret sitesi sahipleri hem de alışveriş yapan kullanıcılar için hesap sahibini doğrulayan kritik bir güvenlik katmanıdır.
3D Secure Nedir?
3D Secure, internet üzerinden yapılan kartlı ödemelerde kart sahibinin kimliğini ek bir adımla doğrulayan bir güvenlik protokolüdür. Kart bilgilerinin yanında, bankanın gönderdiği tek kullanımlık şifre veya mobil uygulama onayı gibi ikinci bir doğrulama ister.
Protokolün adındaki "3D", ödeme sürecindeki üç alanı ifade eder: işletmenin sanal POS'u (satıcı alanı), kartı çıkaran banka (veren alan) ve kart ağlarının altyapısı (birlikte çalışma alanı). Her kart ağı protokolü kendi adıyla sunar; kullanıcı ekranında bunu "Verified by Visa" veya "Mastercard Identity Check" gibi ifadelerle görebilir.
Türkiye'de internetten yapılan kartlı ödemelerde bankalar uzun süredir 3D Secure doğrulamasını standart hale getirmiştir. Dolayısıyla sanal POS başvurusu yapan bir işletmenin bu protokolü desteklemesi fiilen bir gerekliliktir.
Sanal POS Nedir ve 3D Secure ile İlişkisi Nasıl Kurulur?
Sanal POS, fiziksel kart okuyucu cihaz yerine internet ortamında kartlı tahsilat yapmanızı sağlayan bankacılık altyapısıdır. Müşteri ödeme sayfasına kart bilgisini girer, sanal POS bu isteği banka ağına iletir ve onay veya ret yanıtı döner.
3D Secure, sanal POS'un üzerine eklenen bir kimlik doğrulama katmanıdır. Sanal POS ödemeyi işlerken 3D Secure, ödemeyi yapanın kart sahibi olup olmadığını sorgular. İkisi birbirinin yerine geçmez; biri tahsilatı yürütür, diğeri bu tahsilatın güvenli olmasını sağlar.
3D Secure Ödeme Akışı Adım Adım Nasıl İşler?
Bir 3D Secure işlemi, müşterinin gözünde birkaç saniye süren bir yönlendirme gibi görünür. Arka planda ise satıcı sunucusu, kart ağı ve banka arasında doğrulama mesajları gider gelir.
- Müşteri sepeti onaylar ve kart bilgilerini ödeme sayfasına girer.
- Sanal POS, işlemin 3D Secure kapsamında olduğunu kart ağına bildirir.
- Müşteri, kartı çıkaran bankanın doğrulama sayfasına veya mobil uygulama ekranına yönlendirilir.
- Banka, SMS ile tek kullanımlık kod gönderir ya da uygulama üzerinden onay ister.
- Müşteri doğrulamayı tamamlar; banka sonucu satıcıya iletir.
- Doğrulama başarılıysa sanal POS yetkilendirme isteğini gönderir ve ödeme tamamlanır.
Bilgi: Kart numarası ve doğrulama kodu satıcı sunucusunda saklanmak zorunda değildir. Doğrulama adımı bankanın kendi ortamında gerçekleşir; bu da işletmenin sorumluluk alanını daraltır.
Doğrulama başarısız olursa ne olur?
Müşteri kodu yanlış girerse, süre dolarsa veya işlemi iptal ederse banka olumsuz sonuç döndürür ve sanal POS ödemeyi tahsil etmez. Sipariş sisteminizin bu durumu "ödeme alınmadı" olarak doğru işlemesi gerekir. Aksi halde stok düşmesi veya yanlış sipariş onayı gibi tutarsızlıklar ortaya çıkabilir.
3D Secure 1.0 ile 3D Secure 2.0 (EMV 3DS) Arasındaki Farklar
3D Secure 2.0, eski sürümün yarattığı sürtünmeyi azaltmak için geliştirilmiş yeni nesil sürümdür. Her işlemde aynı adımı zorunlu kılmak yerine, işlemin risk düzeyine göre doğrulama yöntemini belirler. Ayrıca mobil uygulamalarla da uyumlu çalışır.
| Özellik | 3D Secure 1.0 | 3D Secure 2.0 (EMV 3DS) |
|---|---|---|
| Doğrulama yaklaşımı | Genellikle her işlemde aynı adım | Risk temelli, işleme göre değişen |
| Mobil uygulama desteği | Sınırlı | Doğal destek |
| Gönderilen veri | Az | Cihaz, işlem ve müşteri bağlamı gibi zengin veri |
| Kullanıcı deneyimi | Sayfa yönlendirmesi ağırlıklı | Daha akıcı, çoğu zaman biyometrik onay |
| Kart ağı desteği | Aşamalı olarak sonlandırılıyor | Güncel standart |
Risk temelli yaklaşımda düşük riskli işlemler ek adım olmadan geçebilir (frictionless akış). Şüpheli görünen işlemlerde ise müşteriden doğrulama istenir (challenge akışı). Yeni bir entegrasyon planlıyorsanız 2.0 sürümünü destekleyen bir altyapı tercih etmeniz doğru olur.
3D Secure Kullanmanın İşletmeye Sağladığı Avantajlar ve Sınırları
3D Secure'un en somut faydası, çalıntı kart kullanımından doğan itiraz kayıplarını azaltmasıdır. Ancak her sorunu çözen bir sihirli çözüm değildir; avantajlarını ve sınırlarını birlikte değerlendirmek gerekir.
| Avantaj | Dezavantaj / Sınır |
|---|---|
| Yetkisiz kart kullanımına karşı ek koruma sağlar | Ek adım nedeniyle bazı müşteriler ödemeyi yarıda bırakabilir |
| Doğrulanan işlemlerde itiraz sorumluluğu çoğunlukla kartı çıkaran bankaya geçer | SMS gecikmesi veya kapsama sorunu işlemi aksatabilir |
| Müşterinin güven algısını artırır | Entegrasyon hatalı yapılırsa dönüşüm oranı düşer |
| Banka ve kart ağı gereklilikleriyle uyum sağlar | Sorumluluk kayması her koşulda geçerli olmayabilir; banka sözleşmesi esas alınmalıdır |
Uyarı: Sorumluluk kayması (liability shift) kuralları bankanın ve kart ağının koşullarına göre değişir. Kendi sözleşmenizdeki şartları mutlaka kontrol edin.
3D Secure Entegrasyonunda Dikkat Edilmesi Gerekenler
Entegrasyonun kalitesi, güvenliğin yanında satış dönüşümünü de doğrudan etkiler. Kullanıcı doğrulama sayfasında kaybolursa veya sayfa hata verirse sepeti terk eder. Bu yüzden teknik ayrıntılara baştan dikkat etmek gerekir.
- SSL sertifikası: Ödeme sayfası ve geri dönüş adresleri HTTPS üzerinden çalışmalıdır. Karma içerik uyarısı güveni zedeler.
- Geri dönüş (callback) adresi: Bankadan gelen sonuç yanıtını karşılayan adres kesintisiz erişilebilir olmalı ve gelen veri sunucu tarafında doğrulanmalıdır.
- Hash/imza kontrolü: Banka yanıtının değiştirilmediğini anlamak için imza doğrulaması yapılmalıdır. Yalnızca tarayıcıdan gelen "başarılı" bilgisine güvenmek ciddi bir açıktır.
- Mobil uyumluluk: Doğrulama ekranına yönlendirme mobil tarayıcıda ve uygulama içi görünümde sorunsuz çalışmalıdır.
- Zaman aşımı yönetimi: Müşteri doğrulamayı tamamlamadan ayrılırsa siparişin durumu net biçimde "beklemede" veya "iptal" olarak güncellenmelidir.
İpucu: Test ortamını gerçek senaryolarla deneyin
Yalnızca başarılı ödemeyi test etmek yetmez. Hatalı kod girişi, iptal, zaman aşımı ve çift tıklama senaryolarını da deneyin. Canlıya geçmeden önce bu durumların her birinde siparişin doğru durumda kaldığından emin olun.
Hosting ve Sunucu Altyapısının Ödeme Güvenliğindeki Rolü
3D Secure doğrulaması bankanın tarafında yapılsa da ödeme sayfasının çalıştığı altyapı güvenlikten bağımsız değildir. Zayıf yapılandırılmış bir sunucu, ödeme akışını dolaylı olarak riske atabilir.
Ödeme sayfası barındıran sitelerde şu noktalar öne çıkar:
- Geçerli ve güncel bir SSL/TLS sertifikası kullanılmalı, eski protokol sürümleri kapatılmalıdır.
- Uygulama, kütüphane ve yönetim paneli güncel tutulmalıdır.
- Sunucu erişimi güçlü parolalar ve mümkünse iki aşamalı doğrulama ile korunmalıdır.
- Düzenli yedekleme alınmalı ve geri dönüş denenmelidir.
- Trafik yoğunluğunda ödeme sayfasının yanıt vermeye devam edeceği bir kaynak planı yapılmalıdır.
Netlen İnternet Hizmetleri, web hosting, sunucu ve alan adı hizmetleriyle e-ticaret sitenizin altyapısını kurarken bu ihtiyaçlara göre seçenek sunar. Projenizin trafiğine ve ödeme akışının gereksinimlerine uygun planı, teknik destek ekibiyle birlikte netleştirebilirsiniz.
Müşteri Açısından 3D Secure: Güvenli Alışverişin Pratik İpuçları
Alışveriş yapan kullanıcı için 3D Secure, hesabını korumanın en görünür yollarından biridir. Ancak koruma, kullanıcının dikkatiyle birlikte anlam kazanır. Doğrulama kodunu paylaşmamak, bu sürecin temel kuralıdır.
- Bankanızdan gelen kodu hiçbir kişiyle, telefonla veya mesajla paylaşmayın.
- SMS içeriğindeki tutarı ve işletme adını okuyup yaptığınız alışverişle eşleştiğinden emin olun.
- Adres çubuğunda HTTPS ve kilit simgesini kontrol edin.
- Beklemediğiniz bir doğrulama kodu geldiğinde bankanızı arayın ve kartınızı gerekirse kapattırın.
- Banka mobil uygulamanızı güncel tutun ve bildirimleri açık bırakın.
Uyarı: Hiçbir banka veya mağaza çalışanı sizden telefonda doğrulama kodunu istemez. Böyle bir talep dolandırıcılık girişimidir.
Hangi İşletmelerin 3D Secure Kullanması Beklenir?
İnternetten kartla satış yapan hemen her işletme için 3D Secure fiilen kullanılması gereken bir yapıdır. Zorunluluğun kapsamı bankaya ve ürün tipine göre değişebildiğinden, sanal POS sözleşmenizdeki koşulları esas almalısınız.
| Kullanım senaryosu | 3D Secure durumu |
|---|---|
| Standart e-ticaret sitesi | Genellikle zorunlu |
| Dijital ürün ve abonelik satışı | İlk ödemede doğrulama, sonraki tahsilatlarda banka kurallarına bağlı |
| Mobil uygulama içi ödeme | 3D Secure 2.0 ile uyumlu akış |
| Bağış ve etkinlik bileti satışı | Genellikle zorunlu |
Tekrarlayan ödemelerde ve kayıtlı kartla ödemelerde süreç farklılaşabilir. Bu durumlar için bankanızla ve ödeme altyapı sağlayıcınızla ayrıca görüşmek gerekir.
Sık Sorulan Sorular
3D Secure olmadan sanal POS kullanılabilir mi?
Bazı bankalar belirli koşullarda 3D Secure'suz işleme izin verebilir, ancak bu genellikle sınırlı ve risk sorumluluğu işletmede kalan bir durumdur. Birçok banka internet satışlarında doğrulamayı zorunlu tutar. Kesin bilgi için sanal POS sözleşmenizi ve bankanızın güncel kurallarını incelemelisiniz.
3D Secure doğrulama kodu gelmiyorsa ne yapmalıyım?
Önce telefonunuzun kapsama durumunu ve bankaya kayıtlı numaranızın doğruluğunu kontrol edin. Birkaç dakika bekleyip kodu yeniden isteyin. Sorun sürerse banka mobil uygulaması üzerinden onay vermeyi deneyin veya müşteri hizmetlerini arayın.
3D Secure ödeme sürecini yavaşlatır mı?
Ek bir adım olduğu için ilk sürümde süreç uzayabilir. 3D Secure 2.0 ise düşük riskli işlemlerde ek adım istemeden ödemeyi tamamlayabildiği için daha akıcıdır. Entegrasyonun düzgün yapılması ve mobil uyumlu olması süreyi belirgin biçimde etkiler.
3D Secure kart bilgilerimi tamamen güvende tutar mı?
3D Secure, yetkisiz kullanım riskini önemli ölçüde azaltır ancak mutlak güvenlik sağlamaz. Kimlik avı sayfaları ve sosyal mühendislik girişimleri hâlâ risk oluşturur. Kodunuzu kimseyle paylaşmamak ve yalnızca güvenilir sitelerde alışveriş yapmak korumayı tamamlar.
Sanal POS için hosting seçerken nelere bakmalıyım?
SSL/TLS desteği, güncel yazılım altyapısı, düzenli yedekleme, yeterli kaynak ve hızlı teknik destek öncelikli kriterlerdir. Ödeme sayfasının yoğun trafikte de yanıt vermesi gerekir. Projenizin ölçeğine göre paylaşımlı hosting veya sunucu çözümleri arasından seçim yapabilirsiniz.

Netlen'i Google'da Takip Edin
En güncel rehberlerimize, duyurularımıza ve teknik içeriklerimize Google üzerinden öncelikli ulaşmak için Netlen'i tercih ettiğiniz kaynaklar arasına ekleyin.
 Google'da Tercih edilenkaynak olarak ekleyin
Bu yazıyı paylaşın
Yorumlar
Bu yazı hakkında okuyucu yorumları